Раунды инвестирования – Pre-seed, Seed, Post-seed, A(А), B(Б) и C(С)
Привлечение инвестиций — один из ключевых этапов роста технологического стартапа. Раунды финансирования позволяют компаниям переходить от идеи к продукту, от первых продаж к масштабированию и, в перспективе, к выходу на новые рынки или подготовке к IPO/M&A.
Важно понимать: цифры сильно зависят от географии, сектора и текущей рыночной ситуации. В США и Западной Европе чеки традиционно выше. В России (и странах СНГ) суммы обычно скромнее — это нормальная особенность рынка с меньшим пулом капитала, более высокой долей грантов и осторожностью инвесторов.
Ниже — актуальный обзор основных раундов с ориентацией на российские реалии.
Что такое инвестиционный раунд
Инвестиционный раунд (или раунд финансирования) — это привлечение капитала от внешних инвесторов в компанию на определённом этапе её развития. В обмен на деньги инвестор обычно получает долю в бизнесе, права на конвертацию или другие инструменты (конвертируемые займы, SAFE и т.п.).
Раунды отличаются друг от друга стадией продукта, размером чека, требованиями к метрикам и типом инвесторов. Каждый следующий раунд, как правило, крупнее предыдущего и нужен для решения новых задач: разработки, найма, маркетинга, выхода на новые рынки или ускорения роста. Для стартапа это способ финансировать развитие быстрее, чем позволяет только собственная выручка или бутстрэппинг.
Что такое seed, pre-seed и post-seed
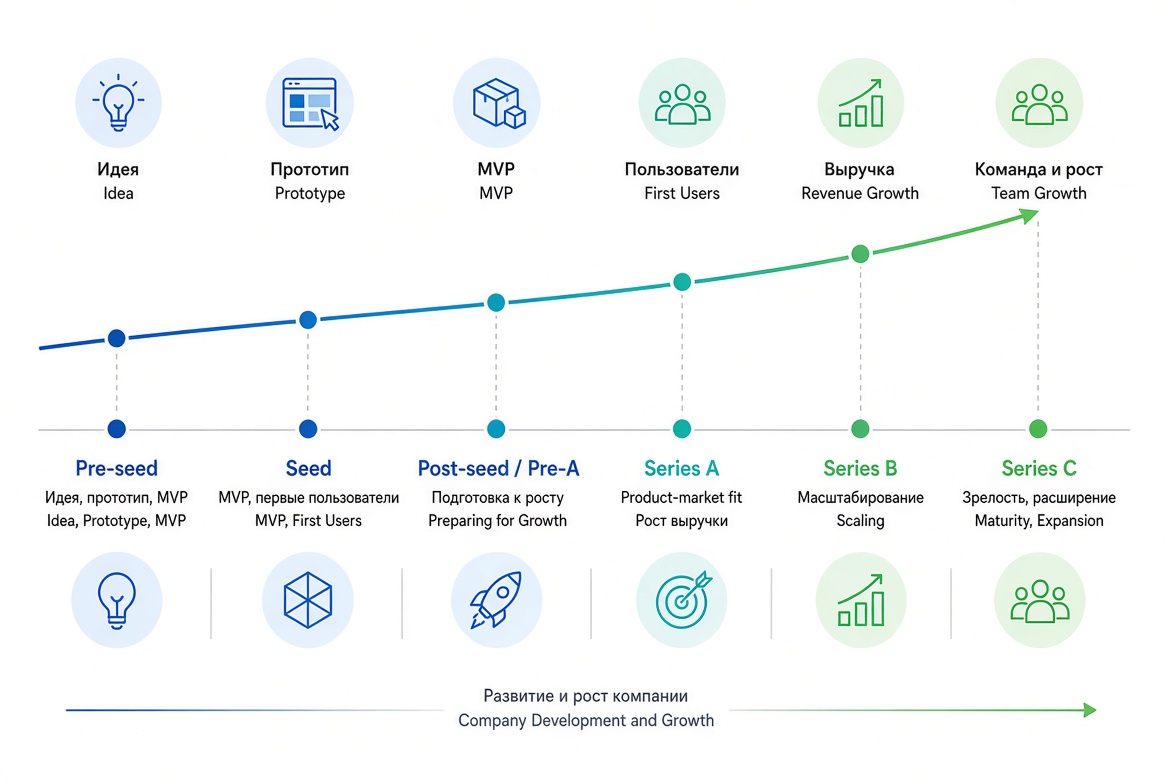
Pre-seed, Seed и Post-seed — это ранние стадии финансирования стартапа. Они относятся к периоду, когда продукт ещё только создаётся или только начинает находить рынок.
- Pre-seed (предпосевной) — самый ранний этап. Есть идея, команда (или её ядро) и часто только макет, прототип или ранний MVP. Деньги нужны, чтобы проверить гипотезу и довести продукт до состояния, с которым можно идти дальше.
- Seed (посевной) — этап, когда уже есть MVP или бета-версия, первые пользователи и понимание, как выходить на рынок. Средства идут на доработку продукта, формирование команды и поиск product-market fit.
- Post-seed (пост-посевной, иногда его называют pre-A или early A) — промежуточная стадия между Seed и Series A. Продукт уже на рынке, есть выручка и признаки соответствия рынку, но метрик пока недостаточно для полноценного раунда A (или команда хочет ускорить рост и улучшить условия следующего раунда).
Эти три стадии часто финансируются бизнес-ангелами, акселераторами, грантами и ранними фондами. Чеки в России на них заметно меньше, чем в Европе или США.
Что такое FFF в инвестициях
FFF расшифровывается как Friends, Family and Fools — «друзья, семья и дураки». Это самый первый источник капитала для большинства стартапов на pre-seed стадии.
Речь идёт о деньгах от близких людей: родственников, друзей, знакомых или тех, кто готов рискнуть небольшими суммами на очень раннем этапе, когда профессиональные инвесторы ещё не заходят. FFF-инвестиции обычно небольшие (от нескольких сотен тысяч до нескольких миллионов рублей), часто оформляются просто (иногда даже без формального договора или с минимальной документацией) и используются, чтобы сделать первые шаги: собрать прототип, закрыть базовые расходы и показать хоть какой-то результат.
Это рискованный и неформальный капитал. Многие основатели начинают именно с FFF, а уже потом переходят к ангелам и фондам. В России такие деньги тоже распространены, особенно пока проект не дошёл до стадии, интересной акселераторам и грантам.
Pre-seed раунд
Это самый ранний этап, когда у проекта есть идея, команда (или её ядро) и часто только макет, прототип или ранний MVP. Основная цель — проверить гипотезу, собрать минимальную команду, довести продукт до состояния, пригодного для первых пользователей, и подготовиться к более крупному привлечению.
Стадия продукта: идея / макет / прототип / ранний MVP.
Типичный размер в России: 1–10 млн ₽ (медиана около 3–5 млн ₽). В редких случаях — до 15–20 млн ₽.
Типичный размер для международного проекта/зарубежом: от 50 тыс. до 1 млн евро (в США и Западной Европе часто выше, вплоть до нескольких миллионов долларов).
Источники: собственные средства (бутстрэппинг), FFF, бизнес-ангелы, акселераторы, гранты (ФСИ «Старт-1» — до 5 млн ₽, студенческие гранты 1 млн ₽ и т.п.), краудфандинг.
На этом этапе инвесторы смотрят прежде всего на команду и потенциал рынка, а не на выручку.
Seed раунд
Проводится, когда есть работающий MVP или бета-версия, первые пользователи и понимание, как продукт выходит на рынок. Деньги идут на доработку продукта, формирование полноценной команды, запуск продаж и поиск product-market fit.
Стадия продукта: MVP / бета / запуск, первые продажи.
Типичный размер в России: 8–40 млн ₽ (медиана часто в районе 11–15 млн ₽, средние значения выше из-за отдельных крупных сделок).
Типичный размер для международного проекта/зарубежом: от 250 тыс. до 5 млн евро (в США медиана часто выше — порядка 1–3 млн долларов и более).
Источники: бизнес-ангелы и синдикаты, посевные фонды, ранние венчурные фонды, гранты (ФСИ, ФРИИ и др.), иногда корпоративные инвесторы.
ФРИИ, например, активно работает именно с ранними стадиями и может давать 5 млн ₽ за небольшую долю с возможностью последующего раунда до 30–35 млн ₽.
Post-seed / Pre-A
Промежуточный этап между Seed и Series A. Компания уже на рынке, есть выручка и признаки product-market fit, но метрик пока недостаточно для полноценного раунда A (или команда хочет ускорить рост и улучшить условия следующего раунда).
Стадия продукта: продукт на рынке, подтверждённое соответствие рынку, растущая выручка.
Типичный размер в России: 15–50 млн ₽.
Типичный размер для международного проекта/зарубежом: 250 тыс. — 1 млн евро (иногда выше, в зависимости от метрик и географии).
Источники: те же, что и на Seed + более активные венчурные фонды.
Частая причина появления такого раунда — задержки в разработке, сложности с привлечением клиентов или необходимость «дотянуть» ARR и юнит-экономику до уровня, который интересует фонды Series A.
Что такое раунд A(А)?
Раунд A (Series A) — это первый «серьёзный» венчурный раунд после посевных стадий. К этому моменту компания уже доказала, что продукт нужен рынку: есть работающая и масштабируемая бизнес-модель, понятная юнит-экономика и стабильная выручка.
Основная цель раунда A — ускорить рост. Деньги обычно тратятся на масштабирование продаж и маркетинга, расширение команды и укрепление позиций на рынке. Раунд чаще всего возглавляют венчурные фонды.
Стадия продукта: готовый продукт с доказанным product-market fit.
Типичный размер в России: 30–150 млн ₽ (медиана около 50 млн ₽).
Типичный размер для международного проекта/зарубежом: 1–10 млн евро (в США может превышать 10–50 млн долларов и продолжает расти).
Источники: преимущественно венчурные фонды, иногда с участием бизнес-ангелов и корпораций.
Ориентир по выручке: желательно от нескольких десятков миллионов рублей ARR (в Европе часто говорят про ~1 млн евро, в России планка ниже и сильно зависит от сектора).
Раунд B(Б)?
Компания уже масштабируется, имеет значительную клиентскую базу и подтверждённую эффективность модели. Деньги идут на расширение команды, усиление маркетинга, географическое расширение и укрепление позиций на рынке.
Стадия продукта: зрелый продукт.
Типичный размер в России: 100–500 млн ₽ (медиана часто в диапазоне 60–100 млн ₽).
Типичный размер для международного проекта/зарубежом: 5–50 млн евро (и продолжает расти, в США часто выше).
Источники: венчурные фонды, фонды прямых инвестиций, корпорации.
Что такое раунд C(С)?
Раунд C(С) (Series C) и последующие — это поздние стадии финансирования. Компания уже успешно масштабируется, имеет устойчивую бизнес-модель и значительную долю рынка (или чёткий путь к ней).
На этом этапе деньги привлекают для дальнейшего роста: выхода на новые рынки, запуска дополнительных продуктов, усиления команды, а иногда — для приобретения других компаний (M&A). Компания на стадии C уже оценивается существенно выше (в российских реалиях это обычно сотни миллионов — первые миллиарды рублей). Такие раунды редки на российском рынке по сравнению с ранними стадиями.
Стадия продукта: зрелый продукт + новые направления.
Типичный размер в России: от 300 млн ₽ и выше (медианы по C+ в последние годы находились в районе 400–500 млн ₽, но такие сделки редки).
Типичный размер для международного проекта/зарубежом: 20–70 млн евро (в США и на глобальном рынке часто существенно выше).
Источники: крупные венчурные фонды, private equity, корпорации, иногда pre-IPO инструменты.
Особенности российского рынка
- Чеки в 5–10 и более раз меньше европейских и американских аналогов.
- Высокая роль государственных грантов и программ (ФСИ, ФРИИ, «Сколково», региональные меры поддержки).
- Инвесторы особенно внимательно смотрят на выручку и юнит-экономику уже на относительно ранних стадиях.
- Размытие доли основателей часто выше, чем в США, из-за ограниченного потенциала экзитов.
- Много синдицированных сделок и конвертируемых инструментов на ранних этапах.
Заключение
Понимание логики раундов помогает основателям правильно оценивать, на какой стадии находится проект, сколько капитала реально привлечь и какие метрики нужно показать инвесторам. Цифры — это ориентиры, а не жёсткие правила. Лучший размер раунда всегда определяется потребностями бизнеса и планом развития, а не «средними по рынку».
Если готовитесь к привлечению — фокусируйтесь на чёткой стратегии, прозрачных метриках и реалистичной оценке.
Удачи в развитии проекта.