Как составить презентацию для инвестора: структура pitch deck, ошибки и практические советы
Вопрос «как составить презентацию для инвестора» обычно встаёт за несколько дней до первой встречи с фондом или бизнес-ангелом — и это уже не лучшая точка старта. Презентация для инвестора, или pitch deck, — это не украшение к разговору, а инструмент, который должен за 10–15 минут объяснить человеку, видевшему десятки похожих проектов, почему именно ваш стоит его времени, а в идеале — и денег. Хорошая презентация не продаёт идею силой дизайна, она снимает с инвестора работу по домысливанию: он должен не разгадывать бизнес, а считывать его.
Частая ошибка — считать, что главная задача презентации для инвестора — получить деньги прямо на встрече. На практике задача скромнее и от этого не менее важная: деck должен убедить перейти к следующему шагу — второй встрече, запросу финансовой модели, знакомству с остальной командой фонда. Если понимать эту промежуточную цель, становится куда проще решить, что включать в презентацию, а что оставить за кадром.
Что такое pitch deck и какую задачу он решает
Pitch deck — это короткая слайдовая презентация, которую основатель показывает инвестору вживую или отправляет по почте перед звонком. У него на самом деле есть два разных сценария использования, и их полезно не путать. Первый — «live deck», который показывают во время встречи: минимум текста, крупные тезисы, акцент на устный рассказ, слайды работают как опорные точки, а не как самостоятельный документ. Второй — «email deck», который отправляют заранее для предварительного знакомства: он должен быть самодостаточным, то есть понятным и без вашего комментария за кадром, а значит — чуть более текстовым и подробным.
Многие основатели делают одну версию на оба случая и потом удивляются, почему на встрече инвестор молча читает слайды вместо того, чтобы слушать рассказ, — или наоборот, получив по почте слишком лаконичный deck, не может понять суть проекта и просто не отвечает на письмо. Если ресурсы позволяют, разумно подготовить обе версии: они делятся на 80% одинакового содержания и отличаются плотностью текста и подачей.
Структура pitch deck: из каких слайдов состоит презентация для инвестора
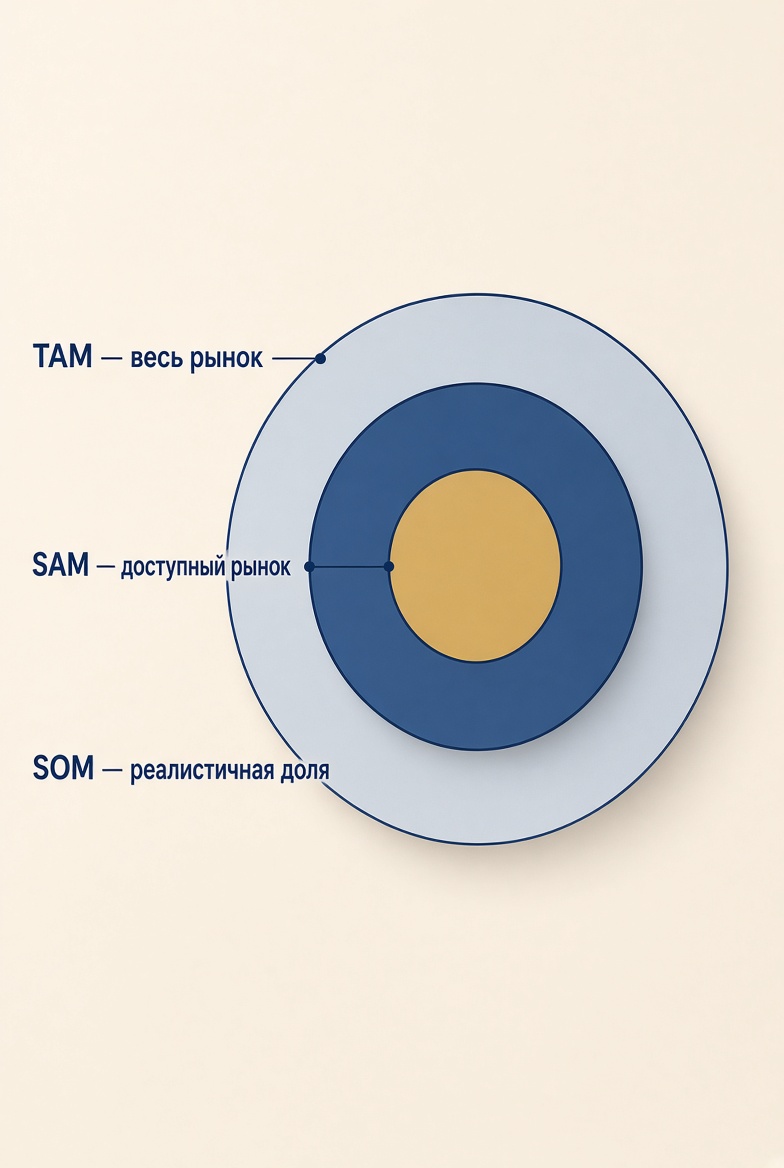
Структура pitch deck подчиняется логике рассказа, а не произвольному набору «обязательных» слайдов: сначала инвестор должен понять проблему и её масштаб, затем — ваше решение, затем — почему именно вы и именно сейчас способны его реализовать, и в конце — сколько денег нужно и что вы предложите взамен. Если слайды идут не в этом порядке, инвестор физически тратит больше усилий на то, чтобы сложить картинку в голове, и часть внимания уходит не на оценку идеи, а на реконструкцию логики повествования.
Сколько слайдов должно быть в презентации для инвестора
На вопрос, сколько слайдов должно быть в презентации для инвестора, нет универсального числа, но есть рабочий ориентир: для посевной стадии и раунда A это обычно 10–15 слайдов основной части (не считая приложения с дополнительными данными). Венчурный инвестор Гай Кавасаки в своё время предложил правило «10/20/30»: 10 слайдов, 20 минут на показ, минимум 30-й кегль шрифта — и хотя цифры не высечены в камне, принцип за ними верный: чем компактнее основная история, тем больше шансов, что инвестор удержит в голове главное, а не утонет в деталях.
Больше слайдов не значит больше убедительности — чаще наоборот: presentation на 25–30 слайдов для посевной стадии почти всегда сигнализирует, что основатель сам ещё не отделил главное от второстепенного. Если данных действительно много — для глубоких расчётов, юнит-экономики по когортам или детального анализа конкурентов — им место в приложении (appendix) в конце файла, к которому можно обратиться по вопросу инвестора, не перегружая основной рассказ.
Что писать в pitch deck: слайд за слайдом
Что писать в pitch deck, сильно зависит от стадии и отрасли, но костяк, который работает в большинстве случаев, выглядит предсказуемо. Ниже — сводная структура с типичными ошибками на каждом слайде, чтобы сразу видеть не только «что писать», но и чего избегать.
| № | Слайд | Что должно быть | Типичная ошибка |
|---|---|---|---|
| 1 | Титульный слайд | Название, короткий слоган в одно предложение, контакты | Длинное описание вместо ясного слогана |
| 2 | Проблема | Конкретная боль целевой аудитории, желательно с цифрой или цитатой клиента | Абстрактная «проблема всего рынка» без привязки к реальному человеку |
| 3 | Решение | Как продукт закрывает именно эту проблему, в одном-двух предложениях | Описание функций вместо выгоды для клиента |
| 4 | Продукт / демо | Скриншот, короткое видео или схема работы продукта | Слайд без единого визуального подтверждения, что продукт реально существует |
| 5 | Размер рынка | TAM, SAM, SOM с объяснением методики расчёта | Один общий TAM без SAM и SOM, цифра «из интернета» без источника |
| 6 | Бизнес-модель | Как именно компания зарабатывает: цена, единица продажи, канал | Отсутствие ответа на вопрос «кто и за что именно платит» |
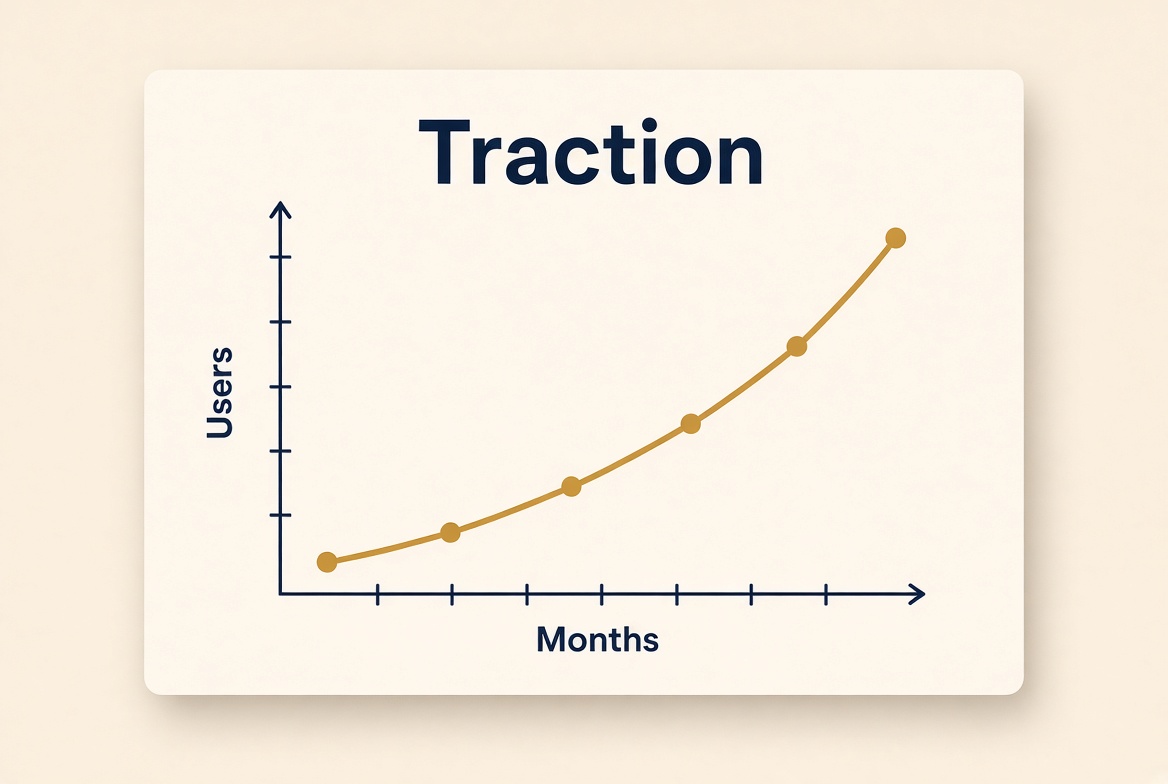
| 7 | Traction | График роста ключевой метрики во времени | Единичные цифры без динамики, статичные «снимки» вместо тренда |
| 8 | Конкуренция | Честная карта рынка и ваше отличие от альтернатив | Фраза «у нас нет конкурентов» |
| 9 | Команда | Роли, релевантный опыт, советники | Фото и должности без объяснения, почему именно эти люди справятся |
| 10 | Финансы / прогноз | Ключевые показатели на 2–3 года вперёд, основные допущения | Прогноз без объяснения, на чём он основан |
| 11 | Запрос (the ask) | Сумма раунда и на что пойдут средства, по укрупнённым статьям | Отсутствие конкретной суммы или расплывчатое «на развитие» |
| 12 | Контакты | Как связаться, ссылка на дополнительные материалы | Слайд без контактов — последнее, что видит инвестор |
Как описать рынок в презентации
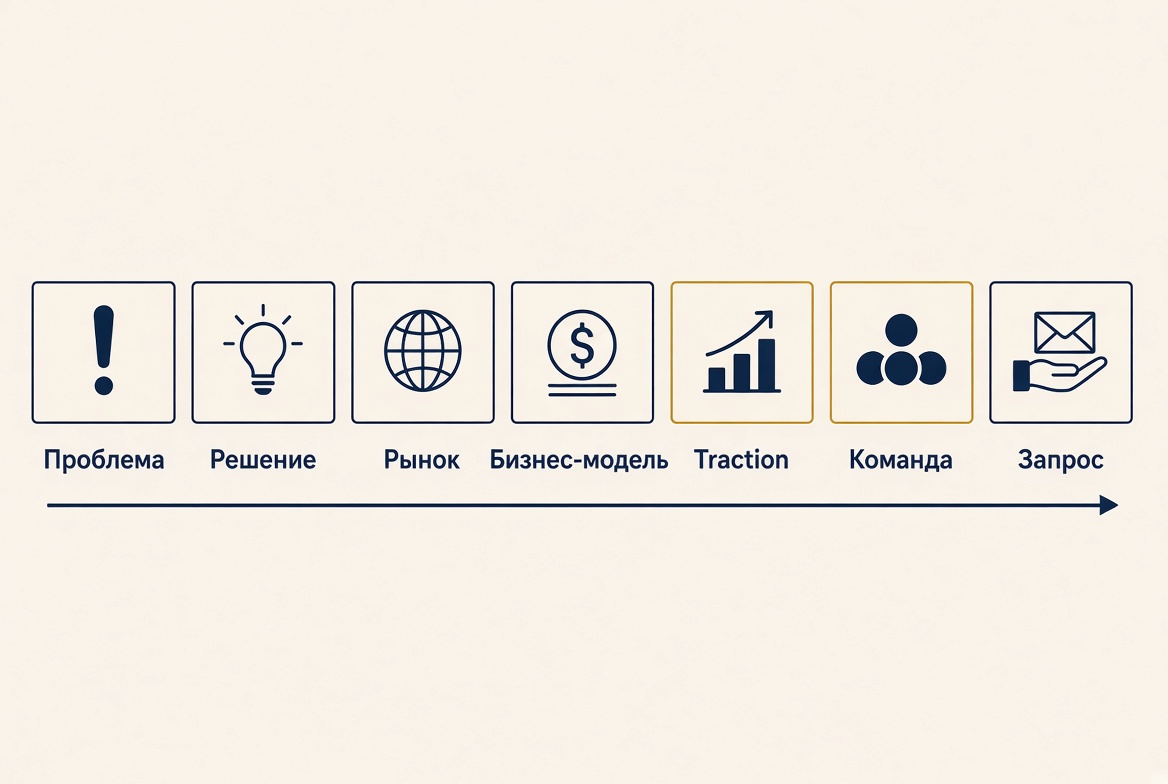
Как описать рынок в презентации — отдельная тема, в которой чаще всего спотыкаются даже опытные основатели. Стандартная модель — TAM, SAM и SOM: TAM (total addressable market) — весь теоретический рынок, который был бы у продукта при идеальных условиях; SAM (serviceable available market) — та часть рынка, которую компания реально может обслужить с текущей моделью и географией; SOM (serviceable obtainable market) — доля, которую реалистично занять в обозримые несколько лет с учётом ресурсов и конкуренции.
Главная ошибка здесь — остановиться на TAM и представить его как единственную цифру, да ещё и взятую из общего отраслевого отчёта без адаптации под конкретный продукт. Инвестор, видевший сотни презентаций, сразу считывает разницу между «рынок доставки еды в России — это N миллиардов рублей» и честным расчётом снизу вверх: сколько потенциальных клиентов, сколько они готовы платить, с какой частотой, и как из этого получается конкретная доступная сумма. Второй подход занимает чуть больше времени на подготовку, зато выдерживает любые уточняющие вопросы.
Слайд про команду: как показать, что именно вы сможете это сделать
Слайд про команду почти никогда не работает как простая визитка с фотографиями и должностями — инвестор смотрит не на список имён, а ищет ответ на вопрос, почему именно эта команда способна довести конкретную идею до результата. Инвесторы часто повторяют формулу «ставим на жокея, а не на лошадь»: продукт и стратегия неизбежно будут меняться по ходу роста компании, а вот способность команды быстро учиться и держать удар — куда более устойчивый прогностический фактор. Подробнее о том, на какие факторы команды и проекта инвесторы опираются при оценке, можно прочитать в статье «Как оценить стартап».
Поэтому на слайде про команду стоит явно проговаривать релевантность опыта: кто из сооснователей уже работал в этой отрасли, кто отвечает за продукт, кто — за продажи, есть ли у кого-то опыт запуска и закрытия предыдущего проекта (неудачный опыт — не всегда минус, если из него сделаны выводы). Если в команде есть советники (advisors) с именем в отрасли — им тоже стоит выделить отдельную строку, но без перегруза: три сильных советника производят куда более убедительное впечатление, чем список из десяти случайных контактов.
Как показать traction инвестору
Как показать traction — то есть реальное подтверждение того, что продукт уже кому-то нужен, — зависит от стадии компании, и это важно учитывать при подготовке слайда. Для проекта без выручки traction может выражаться через число пользователей в листе ожидания, подписанные письма о намерениях (LOI) с будущими клиентами, результаты пилотного внедрения или просто активность в закрытом бета-тесте. Для проекта с выручкой traction — это динамика ключевой метрики во времени: месячная выручка (MRR), удержание клиентов (retention), темп роста базы пользователей.
В обоих случаях работает один и тот же принцип: график убедительнее единичной цифры. Фраза «у нас уже 500 пользователей» звучит заметно слабее, чем график, показывающий рост с 50 до 500 пользователей за четыре месяца с растущим наклоном кривой, — потому что инвестора интересует не статичное состояние, а темп и устойчивость роста. Если за красивым графиком пользователей стоит слабая юнit-экономика — например, каждый новый клиент стоит дороже, чем приносит денег, — это рано или поздно всплывёт на следующих слайдах или в вопросах, поэтому имеет смысл заранее честно прикинуть эти цифры. Подробнее о расчётах — в [ссылка на статью про unit-экономику].
Что смотрят инвесторы в презентации
Что смотрят инвесторы в презентации — вопрос шире, чем просто содержание слайдов. Помимо самой структуры, оценивается то, как основатель держится во время рассказа: отвечает ли по существу на уточняющие вопросы, признаёт ли слабые места проекта или уходит от них, умеет ли коротко и ясно объяснить сложную вещь — это прямой индикатор того, насколько ясно он сам понимает собственный бизнес. Разговор вокруг слайдов — отдельный навык, подробно разобранный в статье «Как убедить инвестора».
Отдельно инвесторы сверяют внутреннюю согласованность цифр: если в деке указана одна сумма раунда и оценка, а в финансовой модели, которую отправили следом, цифры расходятся — это подрывает доверие сильнее, чем любая отдельная слабая метрика. То же касается соответствия между слайдом про рынок и слайдом про финансовый прогноз: если TAM составляет условно миллиард рублей, а в прогнозе компания планирует выручку в десять миллиардов через три года, это явное противоречие, которое инвестор обязательно заметит и спросит напрямую.
Наконец, смотрят на то, насколько запрос (the ask) реалистичен относительно стадии и уже показанной тяги: если по презентации видно, что у компании пока нет ни одного платящего клиента, а запрашиваемая сумма и предполагаемая оценка компании соответствуют раунду A с историей продаж, — это тоже вопрос, который прозвучит почти наверняка.
Типичные ошибки в pitch deck
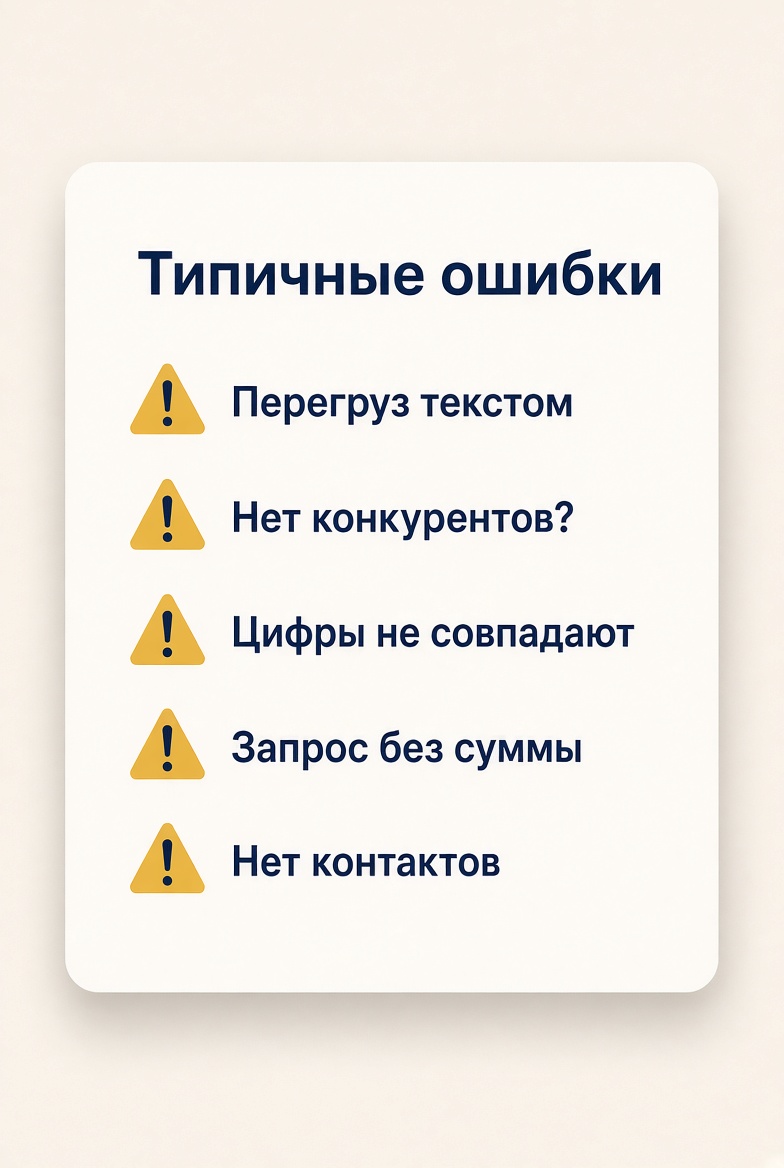
Типичные ошибки в pitch deck повторяются из презентации в презентацию, и большую часть из них легко исправить ещё до встречи, если знать, на что смотреть:
- слайды перегружены текстом — инвестор начинает читать, а не слушать, и теряет нить устного рассказа;
- market-слайд построен на одной цифре TAM без SAM и SOM и без объяснения источника данных;
- слайд «у нас нет конкурентов» — такая фраза почти всегда читается не как сильная позиция, а как непонимание рынка: конкуренты есть всегда, даже если это привычка клиента решать проблему вручную;
- traction показан статичными цифрами без динамики во времени;
- запрос суммы инвестиций сформулирован расплывчато — без конкретной цифры или без объяснения, на какие статьи расходов пойдут деньги;
- числа в деке не совпадают с числами в финансовой модели или в юридических документах, отправленных позже;
- презентация не адаптирована под тип инвестора — один и тот же deck отправляется и венчурному фонду, и бизнес-ангелу, и стратегическому инвестору, хотя у них разные приоритеты и горизонт интереса;
- файл весит десятки мегабайт из-за несжатых изображений и видео, из-за чего неудобно открывается на телефоне или зависает в почте;
- на титульном и финальном слайдах нет актуальных контактов — инвестор, заинтересовавшись, физически не может быстро найти, как с вами связаться.
Как подготовить презентацию к встрече с инвестором
Готовая презентация — только часть подготовки к встрече с инвестором. Устный рассказ вокруг слайдов решает не меньше половины успеха, а иногда и больше, поэтому до встречи стоит несколько раз проговорить всю историю вслух, желательно перед кем-то, кто задаёт неудобные вопросы, а не только перед зеркалом. Полезно засекать время: если на рассказ отведено 15 минут, а черновой прогон занимает 25, значит часть материала придётся сокращать уже сейчас, а не импровизировать на ходу перед инвестором.
Важно заранее принять, что реальная встреча почти никогда не идёт по сценарию «сначала я всё расскажу, а потом отвечу на вопросы»: опытные инвесторы перебивают презентацию вопросами уже на третьем-четвёртом слайде, и это нормальная, даже хорошая реакция — она означает интерес, а не грубость. Если деck построен логично, ответ на вопрос «забегая вперёд» не ломает структуру рассказа, а наоборот показывает, что основатель свободно владеет материалом, а не читает слайды по памяти.
Стоит заранее узнать об инвесторе или фонде минимум базовые вещи: в какие стадии и отрасли они обычно вкладывают, какой средний чек, есть ли в портфеле что-то похожее или, наоборот, прямой конкурент. Презентация, где явно видно, что основатель вообще не изучил, с кем разговаривает, производит обратный эффект даже при сильном продукте. После встречи полезно иметь под рукой короткий one-pager — документ на одну страницу с главными тезисами — чтобы оперативно отправить его коллегам инвестора, которые решение принимали не на встрече, а по пересланным материалам.
Заключение
Как составить презентацию для инвестора — вопрос не про дизайн и не про количество слайдов, а про дисциплину мышления: умение в сжатой форме объяснить проблему, решение, рынок, команду и то, сколько денег нужно и зачем. Структура pitch deck существует не потому, что инвесторы любят формальности, а потому, что именно такой порядок изложения снимает с них лишнюю работу по восстановлению логики и даёт сосредоточиться на сути бизнеса.
Презентация — это рабочий инструмент для конкретного разговора, а не гарантия инвестиций: даже идеально собранный deck не заменяет реальных показателей бизнеса и самостоятельного решения инвестора, который взвешивает риски и принимает решение на свой страх и риск.
Частые вопросы
Сколько слайдов должно быть в идеальной презентации для инвестора?
Универсального числа нет, но для большинства ранних стадий работает ориентир в 10–15 слайдов основной части, а дополнительные данные и расчёты выносятся в приложение в конце файла.
Нужно ли отправлять pitch deck инвестору заранее по email?
Да, если встреча назначена заранее, — но для почты стоит готовить более самодостаточную версию с чуть большим количеством текста, чем для показа вживую, потому что такой deck должен быть понятен без вашего устного комментария.
Как описать рынок, если точных данных по нему нет?
Считать рынок снизу вверх: количество потенциальных клиентов, средний чек и частота покупки, а не брать единственную обобщённую цифру TAM из отраслевого отчёта без адаптации под конкретный продукт.
Что делать, если инвестор перебивает презентацию вопросами?
Отвечать по существу и продолжать рассказ дальше — перебивание вопросами обычно означает интерес, а не проблему с презентацией, и хорошо выстроенная структура позволяет свободно возвращаться к истории после ответа.
Нужен ли отдельный pitch deck для разных типов инвесторов?
Желательно адаптировать акценты под тип инвестора — у венчурного фонда, бизнес-ангела и стратегического инвестора разные приоритеты и горизонт интереса, поэтому базовую структуру стоит сохранять, а расставленные акценты и часть примеров — корректировать под аудиторию.
Материал носит исключительно образовательный характер и не является инвестиционной рекомендацией. Investor Board — информационная площадка, а не инвестиционная платформа; решения о подготовке презентации и условиях сделки стороны принимают самостоятельно.