Как оценить стартап: методы, формулы и практические рекомендации
Вопрос «как оценить стартап» рано или поздно встаёт и перед основателем, который готовит питч для первого раунда, и перед инвестором, который получил предложение вложиться в проект без единой строчки выручки в отчётности. В отличие от зрелого бизнеса, где есть история продаж, прибыль и активы на балансе, стартап на старте — это в основном идея, команда и гипотеза о рынке. Именно поэтому оценка стартапа — не точная наука, а скорее переговорная позиция, подкреплённая набором методов, которые помогают обеим сторонам прийти к цифре, с которой можно работать дальше.
Зачем вообще разбираться в методах оценки, если «рынок сам покажет цену»? Затем, что именно оценка определяет, какую долю компании основатель отдаст за привлечённые деньги, и затем, что инвестор, не умеющий обосновать цифру, рискует либо переплатить за пустую идею, либо заранее оттолкнуть перспективный проект заниженным предложением. Разобраться в логике оценки полезно обеим сторонам стола переговоров — и именно этому посвящена статья.
Основные методы оценки стартапа
Методы оценки стартапа принято делить на две большие группы: качественные, которые пытаются перевести в деньги факторы без финансовой истории (команда, продукт, рынок), и количественные, которые опираются на цифры — выручку, денежные потоки, сравнимые сделки. На практике инвесторы редко полагаются только на один метод: обычно берут два-три подхода и смотрят, в каком диапазоне сходятся результаты. Ниже — четыре метода, которые встречаются чаще всего.
Метод Беркуса
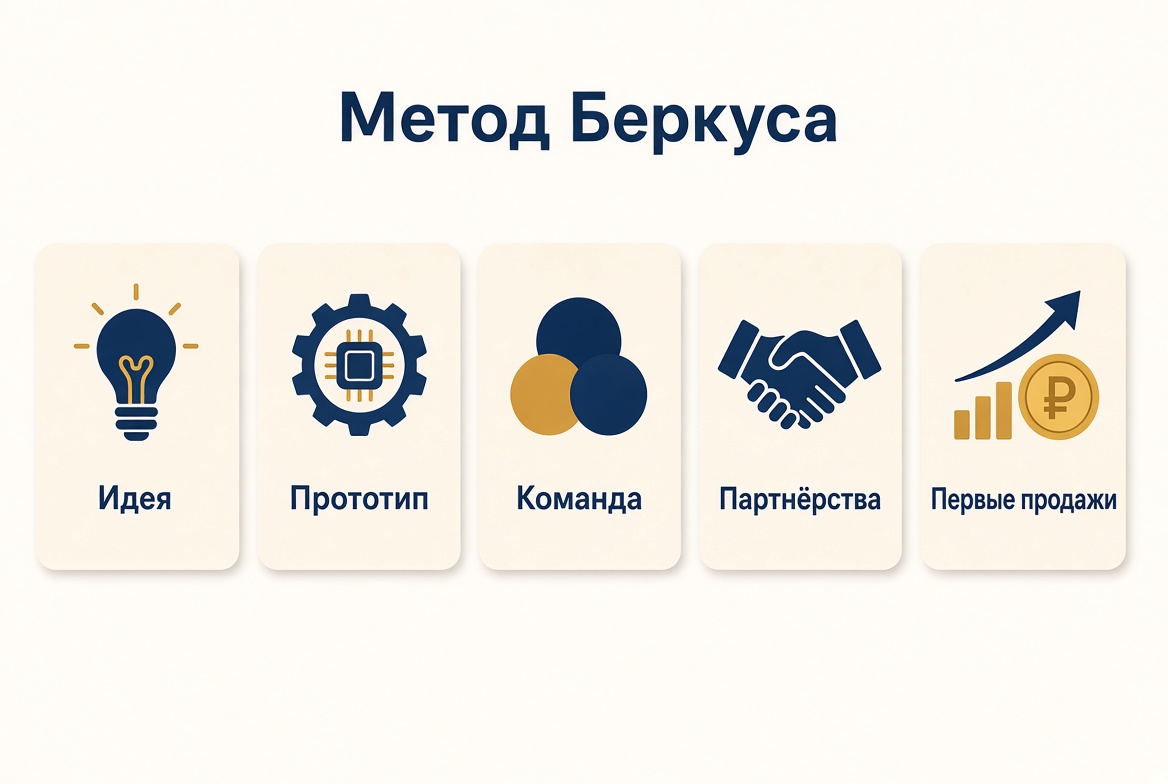
Метод Беркуса (Berkus Method) придумал американский инвестор Дейв Беркус специально для стартапов на самой ранней стадии, когда выручки ещё нет и дисконтировать попросту нечего. Идея проста: вместо того чтобы считать будущие денежные потоки, инвестор присваивает условную денежную ценность пяти факторам риска, каждый из которых может добавить к оценке до определённой суммы (в классическом варианте — до 500 000 долларов на фактор, итого верхняя планка около 2,5 млн долларов):
- качество и проработанность базовой идеи;
- наличие работающего прототипа, который снижает технологический риск;
- компетентность и опыт управленческой команды;
- стратегические отношения и партнёрства, которые снижают рыночный риск;
- уже запущенные продажи или пилотные внедрения, снижающие риск исполнения.
Плюс метода Беркуса — в том, что он честно признаёт: на ранней стадии оценка почти никогда не выводится из цифр, а складывается из экспертного мнения о рисках. Минус — субъективность: два инвестора, глядя на одну и ту же команду, вполне могут разойтись в оценке каждого фактора в два раза. Поэтому метод Беркуса чаще используют не как окончательный ответ, а как структуру для разговора — способ разложить интуитивное «нравится / не нравится» на конкретные пункты, которые можно обсуждать предметно.
Метод сопоставимых компаний
Метод сопоставимых компаний (comparables, или «метод аналогов») строится на простом здравом смысле: если на рынке недавно продавались или привлекали раунды похожие стартапы — той же отрасли, похожего размера и стадии — их оценки можно использовать как ориентир. Инвестор собирает данные по нескольким сделкам-аналогам, смотрит на соотношение суммы сделки к выручке, к числу пользователей или к другому релевантному показателю, а затем прикладывает этот же коэффициент к оцениваемому стартапу.
Сложность в том, что по-настоящему похожие сделки найти непросто, особенно в России и соседних странах, где рынок венчурных сделок куда менее прозрачен, чем в США: условия многих раундов не раскрываются публично, а те цифры, что просачиваются в прессу, часто округлены или неполны. Тем не менее даже грубый бенчмарк — скажем, типичный диапазон оценки для SaaS-стартапа на посевной стадии в конкретной нише — полезен как проверка на адекватность: если предлагаемая оценка в разы выше того, что получают сопоставимые команды, это повод задать вопрос «почему именно так».
Метод дисконтированных денежных потоков (когда применим)
Метод дисконтированных денежных потоков (DCF, discounted cash flow) — классика корпоративных финансов: будущие денежные потоки компании прогнозируются на несколько лет вперёд, а затем приводятся к сегодняшней стоимости через ставку дисконтирования, которая отражает риск бизнеса. Для зрелой компании с предсказуемой выручкой это один из самых надёжных инструментов. Для раннего стартапа — почти всегда наоборот.
Проблема DCF в применении к стартапам в том, что метод требует именно тех данных, которых у раннего проекта нет: истории выручки, устойчивой маржинальности, понятной траектории роста. Прогноз на пять лет вперёд для компании, у которой нет и одного года истории, — это в лучшем случае образованная догадка, а в худшем — красиво оформленная фантазия в Excel. DCF становится применим и действительно полезен тогда, когда у стартапа уже есть хотя бы 12–24 месяца устойчивых данных по выручке и удержанию клиентов — то есть обычно не раньше раунда A, а чаще позже. На самых ранних стадиях метод стоит использовать максимум как сценарный инструмент («что если мы вырастем так, как планируем»), а не как единственное основание для итоговой цифры.
Оценка по выручке и мультипликаторам
Когда у стартапа уже есть выручка, в ход идут мультипликаторы — простые коэффициенты, которые связывают стоимость компании с одним из её финансовых показателей. Самые распространённые: отношение стоимости к годовой выручке (EV/Revenue) и отношение к повторяющейся выручке для подписочных моделей (EV/ARR, где ARR — annual recurring revenue). Мультипликаторы различаются по отраслям и по стадии в разы: быстрорастущий SaaS-бизнес с высокой маржинальностью и низким оттоком клиентов может стоить 8–15 годовых выручек, тогда как традиционный розничный бизнес с низкой маржой — 1–2 выручки, а иногда и меньше.
Именно поэтому бессмысленно пытаться применить один универсальный мультипликатор «для всех стартапов»: нужно смотреть на конкретную отрасль, темп роста, модель монетизации и уровень конкуренции. Хорошая практика — смотреть не на один, а сразу на несколько мультипликаторов (к выручке, к валовой прибыли, к числу активных пользователей) и сверять, не противоречат ли они друг другу: если по выручке компания стоит одни деньги, а по числу пользователей — совершенно другие, это сигнал присмотреться к unit-экономике и разобраться, за счёт чего вообще растут показатели.
| Метод | Когда применять | Что нужно для расчёта | Главный плюс | Главный минус |
|---|---|---|---|---|
| Метод Беркуса | Самая ранняя стадия, выручки нет | Экспертная оценка команды, продукта, рынка | Работает без финансовой истории | Высокая субъективность |
| Сопоставимые компании | Есть данные по похожим сделкам на рынке | Список аналогов и их оценок/мультипликаторов | Опирается на реальный рынок | Мало прозрачных аналогов в СНГ |
| DCF | Есть история выручки от 12–24 месяцев | Прогноз денежных потоков, ставка дисконтирования | Методологически строгий | Крайне чувствителен к допущениям |
| Мультипликаторы к выручке | Есть текущая или повторяющаяся выручка | Выручка/ARR и отраслевой мультипликатор | Быстрый и понятный ориентир | Сильно зависит от выбранного мультипликатора |
Как оценить стартап на ранней стадии (без выручки)
Оценка стартапа без выручки — пожалуй, самая частая и самая болезненная ситуация в переговорах между основателем и инвестором. Формально считать нечего: нет ни выручки для мультипликатора, ни истории для DCF. На практике же сделки на этой стадии заключаются постоянно — просто логика оценки смещается от цифр к качественным факторам: размеру рынка, составу команды, наличию прототипа или пилотных клиентов, скорости, с которой команда уже успела что-то сделать на имеющиеся ресурсы.
Здесь и пригождается метод Беркуса, о котором шла речь выше, а также более прикладной инструмент — так называемый venture capital method: инвестор сначала прикидывает, сколько может стоить компания через 5–7 лет при удачном сценарии (например, по мультипликатору к прогнозной выручке на момент выхода), а затем дисконтирует эту будущую сумму на требуемую доходность венчурного фонда — часто 40–60% годовых, чтобы компенсировать риск того, что большинство портфельных компаний вообще не доживут до выхода. Из этой целевой будущей стоимости обратным счётом выводится сегодняшняя оценка и, соответственно, доля, которую фонд требует за инвестиции.
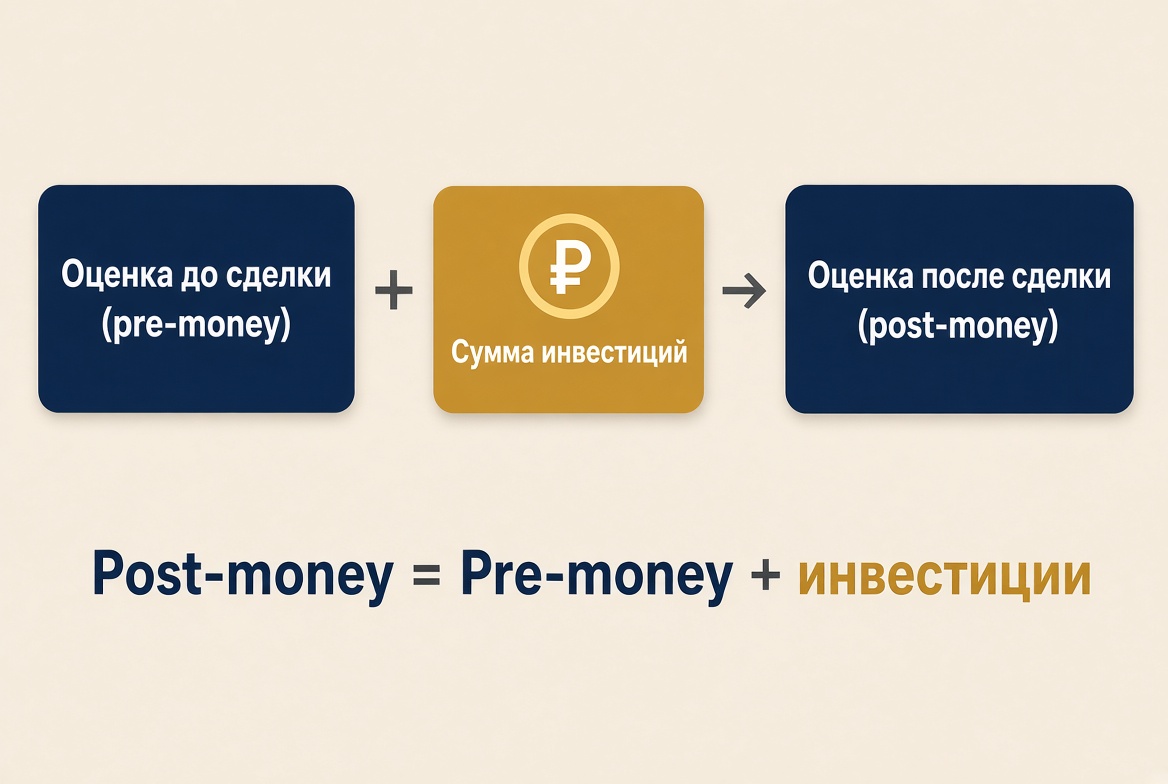
На этом же этапе важно развести два термина, которые постоянно путают даже опытные основатели: pre-money и post-money. Pre-money valuation — это оценка компании до вложения новых денег инвестора, то есть стоимость того, что уже построено командой. Post-money valuation — это оценка сразу после сделки, то есть pre-money плюс сумма инвестиций. Формула предельно проста:
Post-money = Pre-money + сумма инвестиций
Из этого же равенства выводится доля, которую получает инвестор: она равна сумме инвестиций, делённой на post-money оценку. Если основатель и инвестор заранее не проговорили явно, идёт ли речь о pre-money или о post-money оценке в 2 млн рублей за условные 10% компании, итоговая доля может неожиданно для одной из сторон «уехать» на несколько процентных пунктов — поэтому в term sheet всегда должно быть явно написано, какая именно оценка имеется в виду.
Отдельно стоит сказать про unit-экономику — даже у стартапа без общей выручки она может быть и обычно должна быть посчитана хотя бы на уровне одной единицы продукта или одного клиента. Сколько стоит привлечь одного пользователя, сколько он в среднем приносит денег за время жизни в продукте, окупается ли вообще эта единица экономики на горизонте нескольких месяцев — ответы на эти вопросы куда красноречивее для инвестора, чем общая презентация про «огромный рынок». Если хотите разобраться в расчётах подробнее — см. [ссылка на статью про unit-экономику].
Что смотрят инвесторы при оценке
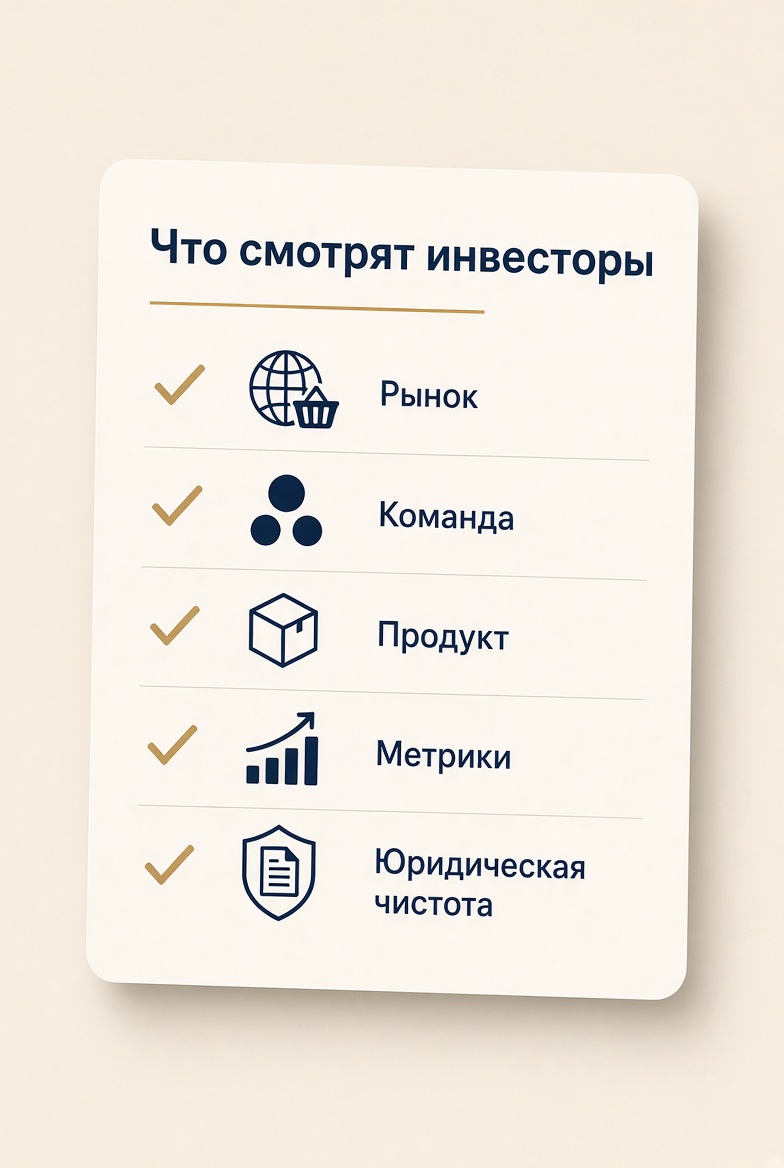
Что смотрят инвесторы при оценке стартапа, если формальных финансовых показателей недостаточно или нет вовсе? В первую очередь — на рынок: насколько он велик, растёт ли он, и есть ли принципиальная возможность занять на нём значимую долю. Маленький нишевый рынок может быть прибыльным бизнесом, но редко становится венчурной историей — просто потому, что даже при идеальном исполнении потолок роста ограничен.
Во вторую очередь — на команду. Инвесторы часто повторяют формулу «ставим на жокея, а не на лошадь»: продукт и стратегия могут несколько раз поменяться по ходу развития компании, а вот способность команды быстро учиться, признавать ошибки и перестраиваться — куда более устойчивый прогностический фактор. Отсюда и внимание к бэкграунду фаундеров, их предыдущему опыту (в том числе неудачному — это не всегда минус) и к тому, как распределены роли и доли внутри команды.
Дальше в ход идут более прикладные вещи:
- продукт и его готовность — работающий прототип или MVP всегда убедительнее слайда с макетами;
- уже имеющиеся пользователи или клиенты, даже если их немного — живой спрос весомее опроса «а купили бы вы такое»;
- конкурентная среда и то, насколько реалистично у проекта защищённое положение — технология, данные, сетевой эффект, эксклюзивные партнёрства;
- динамика ключевых метрик во времени: растут ли они, и с каким темпом, — единичная цифра говорит куда меньше, чем тренд за несколько месяцев;
- качество питч-дека и то, насколько чётко основатель формулирует проблему, решение и бизнес-модель — см. статью «Как составить презентацию для инвестора», если готовите презентацию впервые.
Отдельная история — юридическая и финансовая гигиена: насколько аккуратно оформлена структура компании, нет ли скрытых долей, обязательств или споров между сооснователями. Красиво упакованная идея с запутанным корпоративным «хвостом» нередко отпугивает инвестора сильнее, чем скромные финансовые показатели.
Типичные ошибки при оценке стартапа
Типичные ошибки при оценке стартапа повторяются из раунда в раунд, причём совершают их обе стороны стола переговоров, просто по-разному.
Со стороны основателей самая частая ошибка — эмоциональная привязанность к цифре. Потратив два года жизни на проект, легко начать воспринимать высокую оценку как подтверждение личной правоты, а не как результат переговоров о рисках. Отсюда вторая по частоте ошибка: сравнение себя с успешными компаниями совсем другого масштаба («мы как условный единорог, только на старте») без поправки на то, что у той компании уже есть выручка, команда в сотни человек и годы операционной истории, которых пока просто нет.
Третья типичная ошибка — игнорирование размывания доли (dilution) в будущих раундах. Доля инвестора и доля основателя после раунда A почти наверняка не останутся такими же после раундов B и C: каждый новый раунд добавляет новых акционеров и размывает всех предыдущих. Если на старте раздать слишком много в обмен на относительно скромную сумму, к моменту серьёзного успеха у основателя может остаться непропорционально маленькая доля в собственной компании — и это стоит просчитывать заранее, а не удивляться постфактум. Подробнее о том, как учитывать будущее размытие при планировании опционной программы для ключевых сотрудников — см. [ссылка на статью про опционную программу для сотрудников].
Со стороны инвесторов тоже хватает характерных промахов. Один из них — переоценка размера рынка на основе TAM (total addressable market) без поправки на реалистично достижимую долю: огромный «потенциальный рынок» на слайде ничего не говорит о том, сколько компания реально способна занять за разумный срок. Другой — недооценка юридических и регуляторных рисков в конкретной отрасли, особенно если инвестор оценивает проект по аналогии с совсем другим рынком. Третий — слепое доверие единственному методу оценки вместо сверки нескольких подходов: если DCF, мультипликаторы и метод аналогов расходятся в разы, это сигнал разобраться в причине расхождения, а не механически усреднить цифры.
Ещё одна ошибка, характерная уже для обеих сторон, — попытка «зафиксировать» оценку раз и навсегда, как будто она объективна и неизменна. На самом деле оценка стартапа — живая величина, которая меняется с каждым новым фактом: подписанным контрактом, нанятым ключевым сотрудником, выходом конкурента на рынок. Разумная практика — пересматривать оценку при каждом существенном изменении в компании или на рынке, а не держаться старой цифры из принципа.
Практический пример расчёта
Разберём на условном примере, как эти методы работают вместе, а не по отдельности. Допустим, стартап в сфере B2B SaaS подаёт заявку на раунд: прототип готов, есть пять платящих пилотных клиентов, годовая выручка (ARR) — 6 млн рублей, команда из трёх сооснователей с опытом в смежной отрасли.
Шаг первый — метод Беркуса как грубая нижняя граница. Пять факторов (идея, прототип, команда, партнёрства, первые продажи) дают в сумме оценочный диапазон, условно, 40–60 млн рублей — это ориентир «снизу», не учитывающий уже имеющуюся выручку.
Шаг второй — мультипликатор к ARR. Для раннего SaaS-проекта с хорошей динамикой типичный мультипликатор на российском рынке может составлять 4–7 годовых выручек (с поправкой на то, что рынок сопоставимых публичных сделок у нас тоньше, чем в США). При ARR в 6 млн рублей это даёт диапазон 24–42 млн рублей.
Шаг третий — сведение диапазонов. Два метода дали частично пересекающиеся коридоры: 40–60 млн и 24–42 млн рублей. Разумный компромисс для переговоров — зона пересечения и чуть выше, например 38–45 млн рублей pre-money, с окончательной цифрой, зависящей от конкуренции между инвесторами за сделку и от срочности, с которой стартапу нужны деньги.
Допустим, стороны сошлись на pre-money оценке в 40 млн рублей, и инвестор вкладывает 10 млн рублей. Тогда:
| Показатель | Значение |
|---|---|
| Pre-money оценка | 40 000 000 ₽ |
| Сумма инвестиций | 10 000 000 ₽ |
| Post-money оценка | 50 000 000 ₽ |
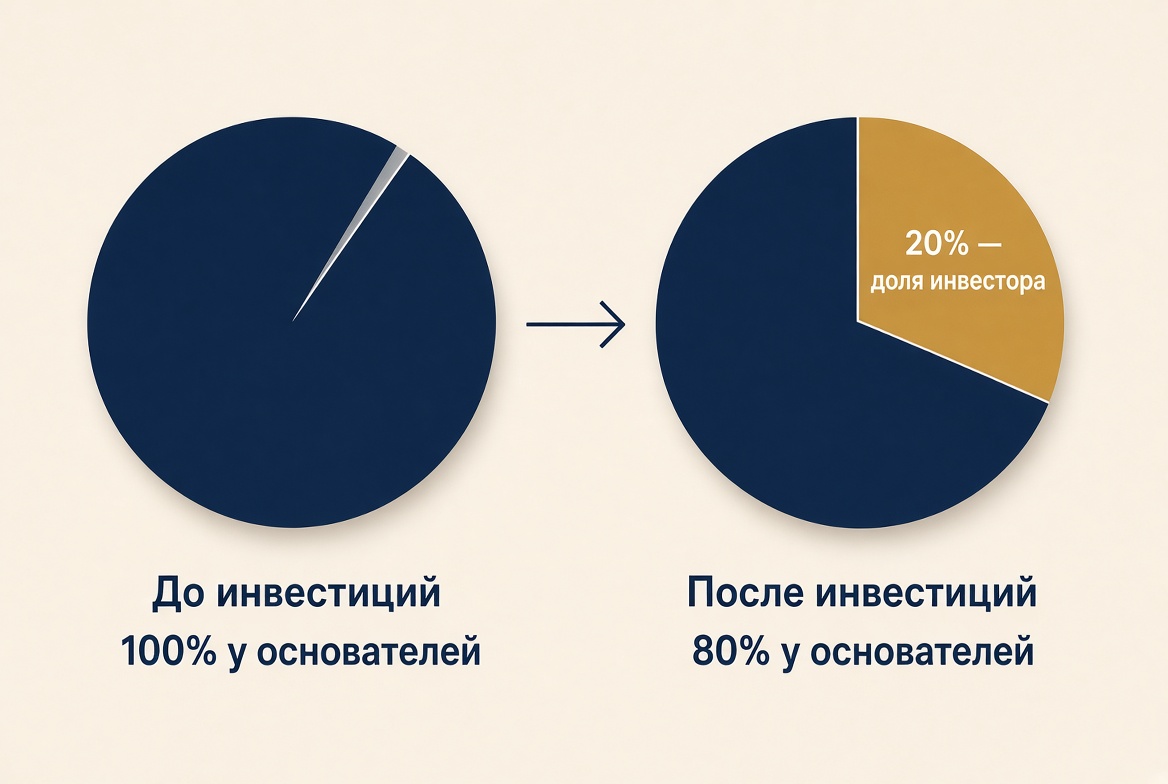
| Доля инвестора (10 / 50) | 20% |
| Оставшаяся доля основателей | 80% |
Доля инвестора считается предельно просто: сумма инвестиций делится на post-money оценку. В нашем примере 10 млн рублей от 50 млн post-money — это ровно 20%. Основателям важно сразу прикинуть, что произойдёт с их долей после следующего раунда: если через год компания привлечёт ещё один раунд с размытием ещё на 15–20%, суммарная доля основателей опустится ниже 65%, а это уже стоит учитывать при планировании опционной программы для будущих ключевых сотрудников.
Заключение: как оценить стартап и не ошибиться в переговорах
Как оценить стартап, если универсальной формулы, подходящей сразу всем, попросту не существует? Ответ — сочетать несколько методов, явно признавать, какую часть оценки дают цифры, а какую — экспертное суждение о команде и рынке, и всегда проговаривать с другой стороной, что именно стоит за итоговой цифрой: pre-money или post-money, какой мультипликатор использован и на основе каких аналогов. Такая прозрачность экономит обеим сторонам месяцы споров уже после подписания term sheet. О том, как вести сам разговор с инвестором и отвечать на его возражения по поводу цифр, — в статье «Как убедить инвестора».
И основателю, и инвестору полезно помнить: оценка — это не приговор и не гарантия будущего успеха, а рабочий инструмент для конкретной сделки здесь и сейчас. Любые решения о вложении средств каждый инвестор принимает самостоятельно и на собственный риск, взвешивая всю доступную информацию, а не полагаясь на одну-единственную цифру из презентации.
Частые вопросы
Можно ли оценить стартап, если у него совсем нет выручки?
Да, это стандартная ситуация для ранней стадии. В таком случае применяются качественные методы вроде метода Беркуса и venture capital method, которые оценивают команду, продукт, рынок и уже достигнутые промежуточные результаты вместо финансовых показателей.
Чем pre-money оценка отличается от post-money?
Pre-money — это стоимость компании до вложения новых денег, post-money — сразу после сделки, то есть pre-money плюс сумма инвестиций. Доля инвестора всегда считается от post-money оценки, а не от pre-money.
Какой метод оценки стартапа самый точный?
Единственно верного метода нет: каждый подход точен ровно настолько, насколько ему соответствует стадия компании. Разумная практика — применять два-три метода одновременно и анализировать, сходятся ли их результаты в одном диапазоне.
Как доля инвестора меняется в следующих раундах?
Каждый новый раунд добавляет новых акционеров и размывает (dilutes) доли всех предыдущих, включая основателей и более ранних инвесторов, — если в условиях сделки не предусмотрены специальные защитные механизмы (например, pro rata права на участие в следующих раундах).
Материал носит исключительно образовательный характер и не является инвестиционной рекомендацией. Investor Board — информационная площадка, а не инвестиционная платформа; решения об оценке и условиях сделки стороны принимают самостоятельно.